Les cartes de crédit, et quand elles finissent vraiment
Pourquoi le minimum ne termine jamais, et ce que ferait n'importe quel autre montant.
Une carte est un prêt auquel on a retiré les deux choses qui rendent un prêt compréhensible. Il n'y a pas de montant emprunté, seulement un solde qui bouge, et pas de durée, seulement un paiement. La date où la dette se termine — le seul chiffre qui compte — ne figure donc sur aucun relevé, parce qu'elle dépend d'une décision que vous n'avez pas encore prise.
Saisissez ce que vous devez maintenant, la date à laquelle c'était exact, et le taux tel que l'émetteur l'affiche. Ensuite, le solde ne se retape plus : les achats le font monter et les versements le font baisser. Les cartes composent les intérêts quotidiennement, ce qui coûte un peu plus que de diviser le taux par douze ; il y a une case pour cela, cochée par défaut.
Le minimum, et pourquoi il compte#
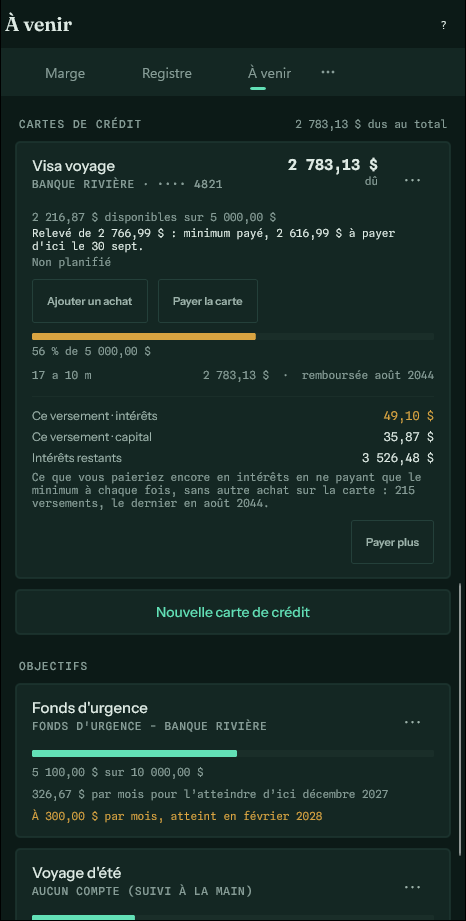
Le minimum est un pourcentage de ce que vous devez — généralement de deux à cinq pour cent — avec un petit plancher en dessous. Comme c'est un pourcentage, il diminue quand le solde diminue, et le solde diminue donc de plus en plus lentement. Cinq mille dollars à vingt pour cent, payés à trois pour cent par mois, prennent une vingtaine d'années et coûtent plus d'intérêts que la dette de départ.
Ce n'est pas une bizarrerie. C'est à cela que sert l'arrangement. L'application affiche le chiffre plutôt que de le laisser sous-entendu.
Payer un montant fixe#
Choisissez un montant fixe et la même dette se comporte comme un prêt : le paiement ne rétrécit pas, donc chaque mois en prend une plus grande part. La carte montre alors les deux avenirs côte à côte — ce que donne votre montant, et ce qu'aurait donné le minimum seul.
Si ce que vous inscrivez est sous le minimum, l'application le dit. Un émetteur l'acceptera et facturera des frais pour cela.
Dû, disponible, à payer#
Chaque carte, dans À venir, affiche trois montants, et ils répondent à des questions différentes.
- Dû, c'est tout ce qui est sur la carte en ce moment, y compris l'achat d'hier.
- Disponible, c'est la limite moins ce qui est dû : ce que vous pouvez encore dépenser.
- À payer, c'est le prochain versement et sa date. Sur une carte payée au minimum, c'est ce que l'émetteur demande ; il diminue avec le solde.
Le total au-dessus des cartes additionne ce qu'elles doivent toutes. Il n'est jamais retranché de l'argent affiché dans la Marge. L'argent, c'est ce qui est dans vos comptes bancaires ; le solde d'une carte, c'est de l'argent que vous devez, et les deux restent séparés.
Achats#
Ajouter un achat ouvre le formulaire habituel sur la carte, réglé sur Achat. Donnez-lui une catégorie et il compte dans Où et dans le Budget comme toute autre dépense — une épicerie de 100 $ sur la carte, c'est 100 $ d'épicerie. Aucun solde bancaire ne bouge.
Un remboursement, c'est le même formulaire réglé sur Versement ou remboursement, avec la catégorie de l'achat : ce qui est dû baisse, et ce que la catégorie montre comme dépensé aussi. Les intérêts et les frais sont aussi des achats, dans une catégorie à eux.
Les achats et les versements de la carte figurent aussi dans le Registre, après vos comptes bancaires, sous le nom de la carte. Voir les achats et versements, dans le menu de la carte, vous y mène. On peut y importer des relevés comme dans n'importe quel compte.
Payer la carte#
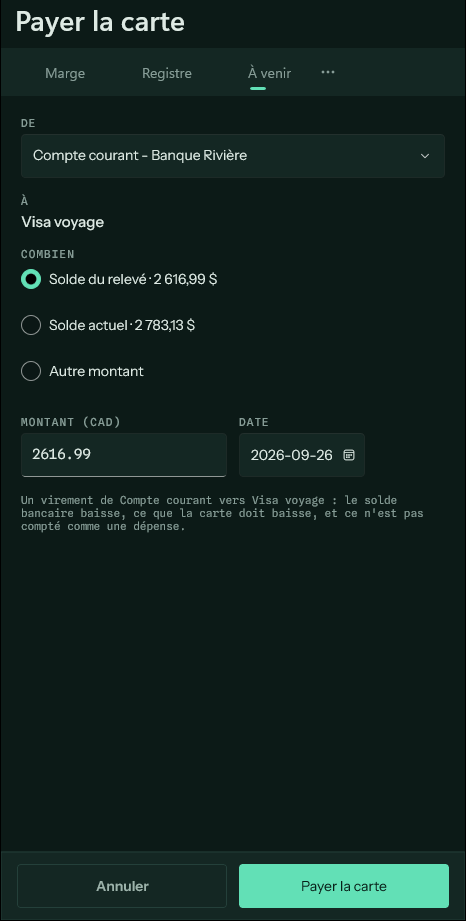
Payer la carte demande d'où vient l'argent et combien : ce qui est dû maintenant, le minimum, ou un autre montant. L'application inscrit un seul virement — hors du compte bancaire, vers la carte — : le solde bancaire baisse, ce qui est dû baisse d'autant, et rien de cela n'est compté comme une dépense. Les achats l'ont déjà été.
C'est pourquoi payer une carte ne double jamais rien. Achetez pour 100 $ d'épicerie, payez 100 $ sur la carte, et le budget montre toujours 100 $ d'épicerie. Payez seulement 50 $ et la carte doit encore 50 $ ; l'épicerie reste à 100 $.
Un paiement daté après aujourd'hui est prévu, et l'application demande comment il compte : à la place du minimum de ce mois-là, ou en plus. Rien n'est choisi pour vous. Un paiement prévu sans réponse est laissé de côté dans le remboursement et les intérêts, et la carte, dans À venir, le demande jusqu'à ce que vous répondiez.
Si l'échéancier a déjà prévu le versement de cette période, Payer la carte propose de le remplacer, pour que le compte bancaire ne perde pas l'argent deux fois.
Inscrire les versements dans un compte, sous Versements planifiés dans le formulaire de la carte, place à l'avance chaque versement à venir dans le registre de votre compte bancaire, pour que la Marge le voie venir. L'option est cochée pour une nouvelle carte, et chaque versement est recalculé dès que ce qui est dû change.
Relevés#
Un relevé, c'est ce que l'émetteur dit qui était dû le jour où la période s'est terminée. Ce n'est pas ce qui est dû maintenant : ce qui a été acheté depuis appartient au relevé suivant. C'est pourquoi une carte peut afficher 1 000 $ dus et un relevé de 800 $ en même temps — les 200 $ restants ont été dépensés après la fin du relevé.
Inscrivez un relevé depuis le menu de la carte : la date de fin, le solde, la date d'échéance et le minimum. Importer le fichier de relevé d'une carte en conserve le solde de fin pour vous ; ajoutez vous-même l'échéance et le minimum, que le fichier ne contient pas.
La carte affiche alors le relevé dans À venir, en mots — dû à une date, minimum payé, payé ou en retard — et Payer la carte propose le solde du relevé, moins ce que vous avez payé depuis sa fin.
Vérifier un relevé#
L'écran du relevé compare le relevé avec vos propres entrées sur la carte jusqu'à sa date de fin. Quand ils concordent, il propose de marquer ces entrées comme rapprochées. Sinon, il dit de combien et dans quel sens, et liste les entrées de la période pour retrouver l'achat manquant, celui inscrit deux fois (deux le même jour pour le même montant sont signalées) ou le montant mal tapé.
Si vous ne trouvez pas, vous pouvez inscrire l'écart comme ajustement. Il modifie ce que la carte doit sans être compté comme une dépense.
Paiements de carte dans un relevé bancaire#
Quand vous importez votre relevé bancaire, l'application cherche les paiements à vos cartes et les classe comme des virements plutôt que des dépenses. Elle ne suppose aucune carte en particulier : elle reconnaît chacune des vôtres par son nom, sa banque, ses quatre derniers chiffres et son type — Visa, Mastercard, American Express et les autres, ou une carte de magasin — et surtout par la façon dont votre banque a décrit vos paiements précédents. Un type de carte ne compte à lui seul que si vous n'avez qu'une carte de ce type.
Une ligne dont l'application est sûre est réglée sur Paiement carte. Une dont elle est seulement assez sûre reste une dépense, avec une note disant de quelle carte il pourrait s'agir ; choisissez Paiement carte dans sa liste pour la classer ainsi. Importer le relevé de la carte elle-même jumelle ses lignes de paiement avec celles de la banque, pour que chaque paiement soit un seul virement, pas deux entrées.
Les rappels, quand ils sont activés, incluent les relevés de carte : quelques jours avant l'échéance, et une fois après si le minimum n'a pas été payé. Un relevé déjà payé n'est pas mentionné. Vous pouvez désactiver les rappels de carte à part dans Réglages.