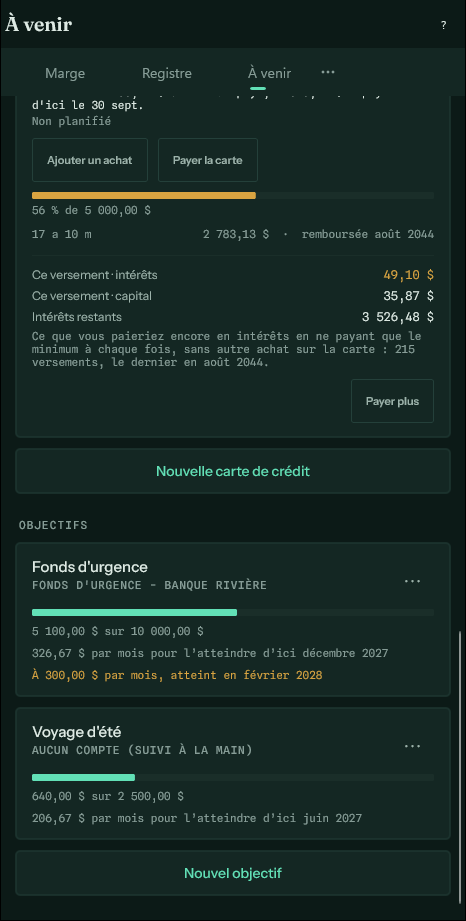
L'écran À venir
Tout ce qui est déjà engagé : les paiements récurrents, et les dettes derrière certains d'entre eux.
C'est d'ici que vient la prévision. Rien d'autre dans l'application ne sait ce qui s'en vient ; cet écran est la façon de le lui dire.
Paiements récurrents#
Tout ce qui se répète : loyer, abonnement, paie qui rentre. Chacun a un montant, un rythme — tous les mois, aux deux semaines, tous les 90 jours, ou deux fois par mois à des jours fixes — et un compte d'où il sort ou dans lequel il entre. Une fois saisi, il s'inscrit d'avance dans le registre de ce compte.
- Deux fois par mois, ce n'est pas aux deux semaines. Cela tombe les deux mêmes jours chaque mois, le 1er et le 15 par exemple, comme bien des paies. Un jour au-delà de la fin d'un mois court désigne son dernier jour.
- Une fin de semaine peut laisser le paiement à sa date, l'avancer au vendredi ou le reporter au lundi. Le suivant reste dû à son jour habituel.
- Une facture qui change chaque fois, comme l'électricité, peut être estimée : la prévision est la moyenne des trois derniers montants confirmés par un relevé, et une ligne de relevé proche est proposée comme la même facture.
Mettez-en un en pause plutôt que de le supprimer quand il ne s'arrête que pour un temps.
Prêts#
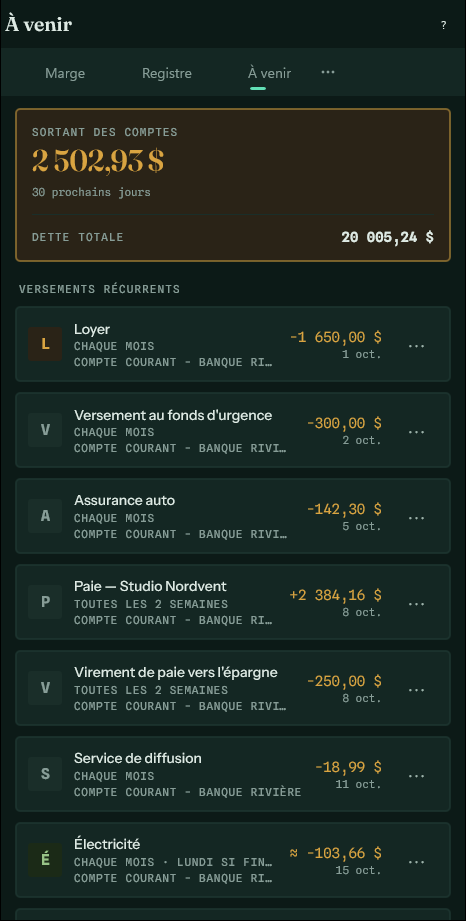
Un prêt est un paiement récurrent avec du calcul derrière. Donnez le montant emprunté, le taux et la durée : l'application en déduit le paiement, sépare chaque versement entre intérêts et capital, et vous dit la date où la dette se termine.
Chaque prêt peut aussi créer son propre paiement récurrent, pour apparaître dans le registre comme le reste.
Cartes de crédit#
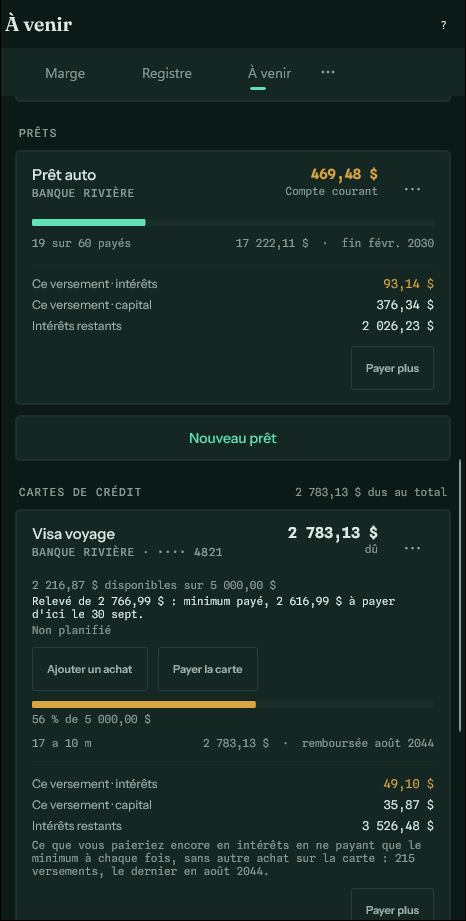
Une carte se saisit de la même façon, et répond à la question qu'aucun relevé ne pose : à ce solde, à ce taux, en payant ce montant — quand sera-t-elle vraiment remboursée ?
Donnez le solde, le taux, et la façon dont vous la payez : le minimum, ou un montant fixe que vous avez décidé. Quel que soit votre choix, la carte vous dit aussi ce que donnerait le minimum seul, parce que c'est habituellement une décennie plus loin que ce que l'on imagine.
Ce que vous achetez avec une carte s'inscrit sur la carte, pas dans un compte bancaire : Ajouter un achat, sur sa ligne dans À venir. La rembourser, c'est Payer la carte, qui fait passer l'argent d'un compte bancaire à la carte. Vos soldes bancaires ne bougent qu'au moment où vous payez.
Objectifs#
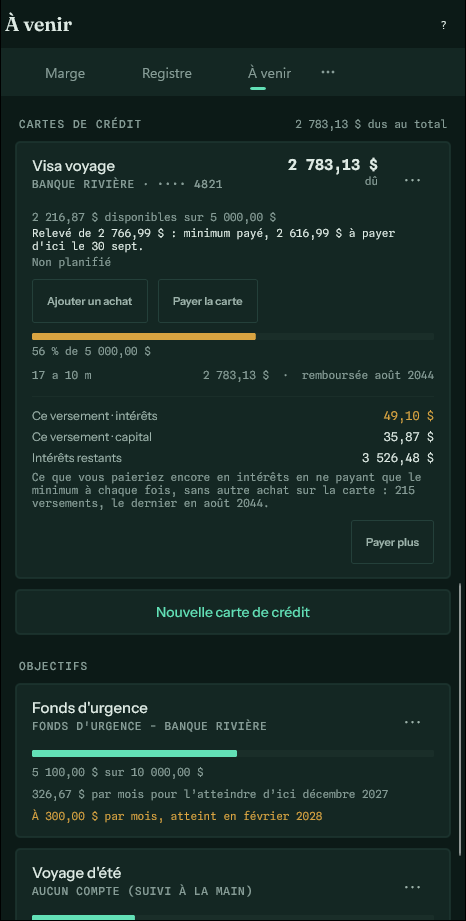
L'argent que l'on met de côté : un fonds d'urgence, un voyage, l'assurance de l'an prochain. Chaque objectif montre où il en est, ce qu'il faut par mois pour l'atteindre à temps et, s'il est épargné dans un compte, où mène le rythme que vos cédules fixent réellement.